Home
›
Research
›
去錨風暴與馬達船:宏觀流動性蔓延下的 K 型分化與 AI 賠率
Market Overview · 宏觀流動性與科技產業研究
去錨風暴與馬達船
宏觀流動性蔓延下的 K 型分化與 AI 賠率
逆風前行 · 宏觀去錨風暴中的實質動力錨點
報告分類:Podcast 結構化深度研究 · 宏觀與美股科技策略
teamtaiwan.win · 獨立量化與基本面研究
目錄 Contents
00
執行摘要:去錨風暴與 AI 馬達船的雙重奏
P. 2
01
主講者的投資敘事:問題意識、推理鏈與立場拆解
P. 3
02
宏觀傳導瀑布:從長端失錨到全球信貸與主權債危機
P. 5
03
AI 基本面動力:Post-training 需求、M 應用爆發與 CSP 資本支出
P. 7
04
市場 K 型分化矩陣:開馬達的船 vs 開帆船
P. 9
05
可執行投資觀點:結構配置、風控清單與核心催化劑
P. 11
06
證據品質與方法論限制說明
P. 12
本輪全球資產劇烈震盪並非源於單純的情緒恐慌,而是源於美聯儲政策轉向導致對 10 年期美債利率放棄錨定,使利率轉而錨定於高波動的原油價格。利率波動率(Swaption Vol)的急劇抬升引爆了利率與債券市場的極高槓桿去化,進一步蔓延至外匯(Carry Trade 拆倉)、信用利差擴大與歐洲主權債(法債利差暴飆)。然而,在宏觀流動性風暴襲捲之際,AI 產業鏈憑藉其強勁的 Post-training 訂單積壓、超速普及的終端應用與巨額雲端資本支出,正展現出具備實質業績引擎的「馬達船」特性,市場將迎來極端的 K 型分化格局。
核心判斷三要素
1. 宏觀源頭:去錨化與波動率傳導
美聯儲放開長端控制,10 年期美債利率錨定油價。原油市場的劇烈波動被「出口」至國債,3m10y / 6m10y Swaption Vol 激增,逼使對沖基金基差套利與保險公司對沖衍生品強制平倉。
2. 蔓延路徑:信貸與主權債連帶傷害
外匯 Carry Trade 資金瓦解(MXN 崩潰);信用利差拉開;法國 OAT 對德債利差從 80 bps 暴拉至 139 bps,直接大幅拉升歐洲銀行(如 BNP)發債成本,形成難以迅速消退的實體金融緊縮。
3. 科技抗跌:實質業績馬達逆風前行
AI 股已在 7 月完成去槓桿,估值處於低位。企業端 Post-training 需求爆滿,CSP 2025 年 CapEx 預計上修至 1.2~1.5 兆美元,長線勝率極高,但短期面臨宏觀衝擊與財報拉扯。
投資含義與戰略意圖
短期視角(兩週內):中性觀望(Mix) ——市場正面臨「前方宏觀流動性去槓桿洪水」與「後方兩週後 Q3 財報季獲利實證」的劇烈對沖,極低的水位(Market breadth 下降)將放大短期暴漲暴跌幅度。長期視角(一年以上):長線賠率極佳 ——AI 產業鏈由硬體建設邁向企業端深度部署,獲利可預見性極高。拉長時間軸,回檔反而是極具價值的布局良機。操作策略:結構性換股 ——遠離缺乏基本面引擎、且 7 月未經歷深度回檔的傳統大票(如高盛、大摩、星巴克)與歐洲金融,將部位聚焦於有實質業績馬達驅動的 AI 與半導體核心龍頭。
1. 核心問題意識
在 2026 年 10 月初的這個時點,全球金融市場最核心的問題不是「美聯儲何時降息」,而是:當美聯儲放手讓長端利率市場化、導致國債失去央行政策定價錨點後,金融體系的高槓桿鏈條是如何被原油價格波動引爆的?在宏觀流動性收緊與即將到來的科技財報季拉扯下,市場資金究竟會如何重新定價?
2. 一句話核心主張
「本輪流動性危機源於美聯儲放棄對長端利率的錨定,導致原油波動率傳導至高槓桿的利率與信貸市場;美股短期雖面臨宏觀流動性衝擊,但 AI 產業強勁的基本面(Post-training 需求與企業滲透率)將支撐其長期賠率,市場最終將呈現強弱分化的『K 型走勢』。」
3. 推理鏈(Reasoning Chain)
長端政策錨點消失: 美聯儲不再維持對 10 年期與 30 年期國債的直接控制預期,長端國債失去央行托底保護,市場轉而將利率錨定於原油價格與通膨預期。
波動率出口與槓桿引爆: 原油天然的高波動性被出口至 10 年期國債,導致 Swaption Vol(利率選擇權波動率)快速飆升。投行、對沖基金基差套利與保險公司 Swap 對沖的極高槓桿被迫平倉。
流動性洪水跨市場蔓延: 利率去槓桿迅速傳導至外匯市場(Carry Trade 資金拆倉、新興市場匯率崩跌)與企業債信貸利差(HY/IG Spread 擴大),進而引發主權債危機(法債利差飆至 139 bps)。
實體與銀行融資受創: 法債等主權債利差拉開直接拉高了歐洲銀行(如 BNP)的商業票據與發債成本,信貸緊縮對實體經濟造成持續性的附帶損害(Collateral Damage)。
美股分化與短期拉扯: 美股特別是 AI 股已在 7 月完成深度去槓桿,估值處於合理偏低區間;短期市場在宏觀去槓桿衝擊與財報季預期之間劇烈搖擺。
基本面馬達引領 K 型突破: AI Post-training 訂單積壓龐大、新型應用滲透率超越 TikTok、CSP CapEx 將上修至 1.2~1.5 兆美元。具備業績動力的 AI 龍頭能「開馬達逆風前行」,而傳統大票面臨補跌風險。
4. 事實、推論與投資含義三重視角分離
主持人引用的客觀事實 / 數據
主持人的核心推論與定價邏輯
本報告整理出的投資決策含義
• 美國 9 月非農就業僅 29K(預期 84K),8 月受開學與酒吧季節性失真干擾。
• 美債長端失錨後,原油波動率出口至國債市場,成為本輪流動性緊縮的真正元兇。
• 避免盲目根據非農弱勢判定衰退,失業數據結構失真,勞動市場未崩壞。
1. 美聯儲放手長端利率與油價波動出口
過去市場習慣了央行對長期利率的隱性保證(即「美聯儲看跌期權」),在長端利率上行過快時預期政策干預。然而,近期美聯儲態度轉變,明確放手讓市場自行對 10 年期與 30 年期國債進行供需定價。失去央行權威錨點的長端美債,被迫轉向尋找外部實體錨點——原油價格(Energy Price) 。
當市場將「油價上升 → 通膨再起 → 加息預期抬升 → 10年期美債利率上升」作為定價公式時,致命的問題隨之產生:原油本身是一種受地緣政治、霍爾木茲海峽風險溢價與煉油裂解價差高度擾動的高波動資產。這種遠高於債券市場的波動率,直接被無防備地『出口(Exported)』到了 10 年期國債之中。
2. 利率市場高槓桿生態與強行去槓桿
當前 10 年期美債市場的微觀結構已高度金融衍生品化。市場主要買方並非純配置型養老金,而是:
大型投行與對沖基金的基差套利(Basis Trade): 利用極低的現貨與期貨價差,透過極高槓桿借入資金滾動套利。大型保險公司的存續期對沖(Duration Hedging): 為了對沖超長期負債資產負債表,累積了海量利率掉期(Interest Rate Swaps)頭寸。
當 3m10y 與 6m10y 的選擇權隱含波動率(Swaption Vol)暴漲時,風險模型(VaR)強制要求壓縮部位,保證金補繳要求瞬間觸發。龐大的槓桿資金在極短時間內奪門而出,形成了席捲整個金融市場的「流動性退潮洪水」。
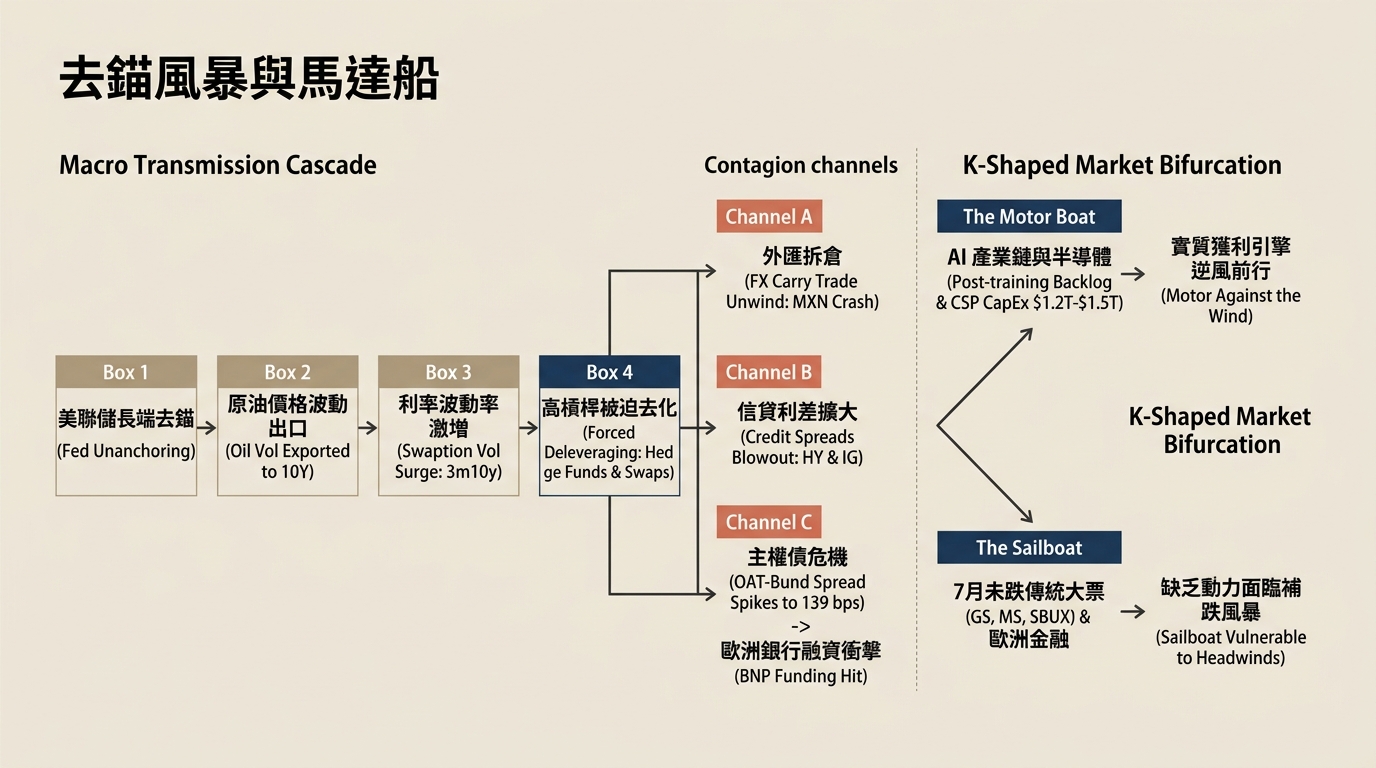
圖 1:宏觀傳導瀑布與市場 K 型分化因果架構(teamtaiwan.win 整理)
3. 跨市場蔓延:外匯拆倉、信貸擴大與法債風暴
如圖 1 所示,高槓桿利率去化迅速沿著三大通道對全球資產進行無差別打擊:
⚠️ 蔓延通道 A:外匯 Carry Trade 踩踏
借入低息貨幣(瑞郎、日圓)投資於高息新興市場貨幣(如墨西哥披索 MXN)的套利交易,在外匯隱含波動率激增與墨西哥央行停止加息的雙重打擊下爆發踩踏式拆倉,引發新興市場匯率劇震。
⚠️ 蔓延通道 B:信用利差(Credit Spread)暴拉
流動性抽離迅速衝擊企業債市場,美國與歐洲的高收益債(HY Spread)與投資級債(IG Spread)顯著擴大,BB 級及以下的高負債實體企業發債成本飆升,市場信貸條件極端收緊。
⚠️ 蔓延通道 C:主權債利差激增與歐洲銀行衝擊
法國 10 年期國債(OAT)對德國 Bund 利差在短短數週內由 80 bps 暴漲至 139 bps。這直接導致法國巴黎銀行(BNP Paribas)等歐洲巨頭的 Commercial Paper(CCP)與債券融資成本被迫隨主權利差成倍跳升,重創歐洲金融股與實體借貸能力。
面對宏觀去槓桿的呼嘯狂風,科技板塊之所以能展現出驚人的韌性,核心在於 AI 產業鏈並非純粹依靠流動性吹捧的「帆船」,而是內部裝載著強勁獲利與資本開支引擎的「馬達船」。
1. 被市場嚴重低估的 Post-training(後訓練)需求
主講者金尚浩深入指出,過去市場普遍存在一種誤解,認為只要基礎大模型(Pre-training)訓練完成,或者算力轉向推理(Inference),AI 硬體需求就會進入高原期。然而,真正的企業端商業邏輯完全不同:
模型迭代不等於企業落地: 鐵路技術(基礎模型)仍在持續演進,但企業端真正的應用滲透才剛剛開始。後訓練的剛性瓶頸: 任何企業在將通用大模型導入自身業務流程(客服、研發、財務、供應鏈)之前,必須進行大量的 Post-training(微調、領域對齊、RLHF)。目前各大算力供應商在 Post-training 領域的積壓訂單(Backlog)龐大到難以消化。實質人力替代預期: 唯有企業完成了 Post-training,AI 才能在企業內部真正取代常規人力支出,形成可量化的 ROI 回報。
2. 終端應用「M」的超級滲透率:超越 TikTok 的擴散曲線
在應用層面,主講者特別點出代號為「M」的新型 AI 應用在美國市場引發的深遠變革:
🚀 應用爆發的連鎖推力
「M」的關鍵不在於它是否宣稱了多麼硬核的模型參數,而在於它展現出了極強的產品形態與商業模式,其在美國個人端與企業端的擴散速度,甚至超越了歷史上最快破億的應用 TikTok 。正如疫情期間移動網路滲透率的猛烈拉升,「M」的普及正引發強烈的「恐慌性追趕效應」——倒逼所有傳統企業加速採購 AI 解決方案,同時迫使 Google、微軟等巨頭全力加大產品推進與算力投入。
3. CSP 資本支出上修:1.2 兆至 1.5 兆美元的資本護城河
在各大雲端巨頭(CSP,如 Microsoft、Google 等)的資本開支上,市場目前的預估依然過於保守:
資本支出預期上修: 市場原先對雲端服務商 2025 年資本支出的預估約在 1 兆美元左右,但隨著 Post-training 需求爆發與應用端加速,預期將顯著上修至 1.2 兆至 1.4 兆美元,甚至上看 1.5 兆美元 。兩週後 Q3 財報季驗證邏輯:
上一季重點(Demand Justification): 微軟等巨頭已向市場證明了客戶訂單與雲端需求的真實存在。本季核心(Monetization Justification): 市場焦點將全面移向「貨幣化(變現能力)」。巨頭們能否拿出實質的收入成長或指引,以合理化其龐大的 CapEx。主講者對巨頭們端出獲利證據抱持高度信心。
1. 核心隱喻解構:馬達船 vs 帆船
主講者在節目中提出了一個極具洞察力的市場隱喻:在流動性危機的風暴中,所有的船都必須在逆風中航行(Sell into the wind):
開馬達的船(AI 與半導體核心): 背後有真實業績與爆發性現金流作為螺旋槳與馬達。雖然逆風航行時會遭遇風浪晃動,但強勁的動力讓它們具備「破浪前行」的根本能力。更重要的是,美股 AI 板塊已在 7 月份歷經一輪深度的去槓桿,籌碼乾淨且估值合理。開帆船(7月未跌傳統大票): 缺乏自身的強大引擎,完全依靠宏觀流動性的順風推動。當宏觀風向轉為暴風逆風、且信用利差擴大時,帆船寸步難行,極易在流動性退潮中被撕裂,面臨劇烈的「補跌風險」。
2. 標的與板塊綜合評價矩陣
標的 / 產業
代號 / 地區
主持人立場
核心基本面驅動
定價邏輯與風險提示
微軟 (Microsoft) MSFT (美股)
看多 / 樂觀 企業端 AI 與雲端基礎設施
Post-training 訂單爆滿,兩週後財報有望證實 CapEx 貨幣化收益。
Alphabet (Google) GOOGL (美股)
看多 / 樂觀 AI 搜尋、模型與雲端平台
受 M 應用超速滲透刺激,倒逼 Google 加速推出強勢產品並擴張資源。
半導體產業鏈 SOX 指數成分
長線看多 晶片、先進封裝與硬體算力
實質需求未受宏觀緊縮影響,7 月去槓桿徹底,長線賠率極佳。
法國巴黎銀行 (BNP) BNP (歐股)
強烈看空 歐洲銀行與金融信貸
法國國債 OAT 利差暴拉至 139 bps,直接推高發債成本,獲利遭重創。
歐洲金融指數 SX7E (歐洲)
強烈看空 主權債曝險與信貸收縮
主權債利差風險溢價重估,信貸緊縮難以在短時間內靠政治協議消除。
星巴克 (Starbucks) SBUX (美股)
看空短期 / 補跌 傳統可選消費餐飲
7 月未跟隨大盤深度回檔去槓桿,在宏觀流動性收緊時面臨顯著補跌壓力。
高盛 / 摩根士丹利 GS, MS (美股)
看空短期 / 補跌 美國投資銀行與金融
未在 7 月完成去槓桿的傳統大票,受到信用利差擴大與信貸緊縮波及。
Carry Trade 新興資產 MXN (披索等)
看空 / 拆倉 高息套利外匯資產
外匯波動率飆升疊加央行停止加息,引發槓桿資金大規模踩踏平倉。
原油與能源大宗 WTI / Brent
觀望 / 謹慎 地緣溢價與裂解價差
煉油裂解價差高企與中東地緣擾動,短期難以迅速回穩並完全消除溢價。
1. 操作姿態:長短線分流與結構性換股
面對目前盤勢,切忌採取單純的一刀切看多或看空態度。主講者的策略核心在於「長短線分流(Bifurcated Horizon)」 與「K 型結構性換股」 。
短期策略(兩週內防守觀望): 由於市場掛單深度(Market Breadth)急劇收窄,流動性變差會使得指數的暴漲暴跌空間被大幅拉寬。前方有宏觀去槓桿洪水的衝擊,後方有財報季的強大支撐,短期方向存在極高不確定性。建議投資人降低日內過度交易,嚴格控制槓桿部位。長期策略(一年以上積極進攻): AI 與半導體基本面的確定性高得驚人。任何因宏觀流動性衝擊所導致的非理性恐慌殺盤,都是提供長線勝率極佳資金進場的極品買點。結構性換股指引: 果斷出清或減碼「帆船型資產」(歐洲金融、7月未跌的高估值傳統權重股、新興市場高息外匯),將資金逐步集中到「馬達船資產」(已去槓桿的 AI 龍頭、半導體供應鏈、核心 CSP 巨頭)。
2. 嚴格風控清單(Risk Management Checklist)
🚨 風控紀律三原則
嚴禁在當前環境使用高槓桿: 本輪危機的受害者全部死於衍生品與高槓桿(Basis Trade、Swaptions、Carry Trade)。波動率高企時,任何過度槓桿都可能被保證金要求瞬間清洗出場。識別並避開連帶損害(Collateral Damage): 不要輕易抄底缺乏獲利保護的弱勢信用債與傳統金融股。主權利差與信用利差的修復通常需要數月,難以一蹴可幾。做好波動率擴大的心理與部位準備: 在 Market Breadth 偏低時,單日 2%~3% 的指數劇震屬於常態,務必將單一部位上限控制在耐受度之內。
3. 核心監控指標與催化劑時間軸
監控指標 / 催化劑事件
關鍵觀察節點
判斷依據與臨界標準
關聯資產
美股 Q3 科技巨頭財報 兩週後 (10月中下旬)
微軟、Google 等能否驗證 CapEx 上修至 1.2~1.5 兆美元,並拿出明確的 AI 獲利與貨幣化實證。
MSFT, GOOGL, NVDA, 半導體板塊
利率選擇權波動率 (Swaption Vol) 每日追蹤
3m10y / 6m10y 波動率何時見頂回落。若波動率持續飆升,去槓桿洪水將進一步加劇。
10年期美債, 全球信貸, 對沖基金
原油與柴油裂解價差 地緣政治事件觸發
原油價格與柴油裂解價差能否回穩。油價平息才能切斷向國債利率「出口波動率」的傳導鏈。
WTI原油, 能源股, 10Y利率錨點
主權債利差 (OAT-Bund) 歐洲交易時段
法德利差能否自 139 bps 高位收斂。若利差進一步擴大,歐洲銀行發債成本將失控。
BNP, 歐洲銀行指數, 歐元
就業數據與降息定價 10-11 月經濟數據
評估 9 月 29K 低非農的季節性失真修正,以及美聯儲利率路徑的重新校準。
美元指數, 美股大盤, 利率期貨
1. 來源證據與資料來源說明
本研報之核心觀點、推論結構與市場數據引述,完全基於 YouTube 財經頻道《Shanghao Jin》(金尚浩)於 2026 年 10 月 6 日發布之市場概述節目語音逐字稿,並透過 NotebookLM 進行主講者優先之分層推理淬鍊(Speaker Narrative → Overview → Deep Dives → Actionable Views)。
2. 逐字稿限制與待驗證事項
時間戳定位限制: 由於原始輸入資料為純文字逐字稿,未能綁定時間軸索引(Time-coded transcript),文中各項主持人原話與引用論據之時間戳統一標註為【未取得時間戳】。特定代號語意模糊: 節目中提及之超速普及 AI 應用代號「M」(語音中亦有「M」、「Du」之諧音),主講者未在逐字稿中給出完整全稱註冊商標,研報基於其描述之產品力與擴散特徵保留原代號「M」;此處為忠實保留主講者表述,未自行臆測補充。數據指標口徑偏差: 主講者在節目中引述市場寬度(Market Breadth)相關圖表時,曾坦承「該指標原應除以 S&P 進行標準化,但未及處理,可能不夠精準」,讀者在引用該項特定微觀數據時宜留意其計算口徑。無個人實質部位揭露: 節目主講者並未揭露其個人對文中提及標的之實質持倉增減,本報告中所列之「看多 / 看空 / 觀望」純屬主講者在宏觀分析與產業邏輯下之客觀觀點表態,不構成直接之個別投資組合跟單依據。
免責聲明 Disclaimer: 本報告由 teamtaiwan.win 研究團隊依據公開音訊資訊整理製作,僅供專業投資人交流與學術研究參考,不構成任何個別證券或金融商品之買賣推薦或投資建議。市場有風險,投資需謹慎。