teamtaiwan.win · 總經與產業深度研報 · 2026 Q3 特刊
美中博弈外溢、裂解差高懸與季末再平衡
AI 半導體長線牛市中的「測底」時刻:解構短線流動性賣壓、歐洲能源危機與長線結構性通縮
「測底不改長多」· 鉛垂線逼近花崗岩基底,深琥珀金油滴微光浮現 · teamtaiwan.win
踏入 2026 年 9 月最後一週,美股與半導體市場面臨劇烈波動,長端美債殖利率急速走揚,長端買盤驟然真空。面對市場情緒的恐慌與分歧,本期播客核心旨在釐清:當前盤勢的急跌是牛市終結的前兆,抑或僅是由季末流動性枯竭與量化模型調倉引發的短線「測底(Testing the Floor)」行為?投資人應如何看待美中博弈外溢、柴油價格飆漲與 AI 長線基本面的真實關係?
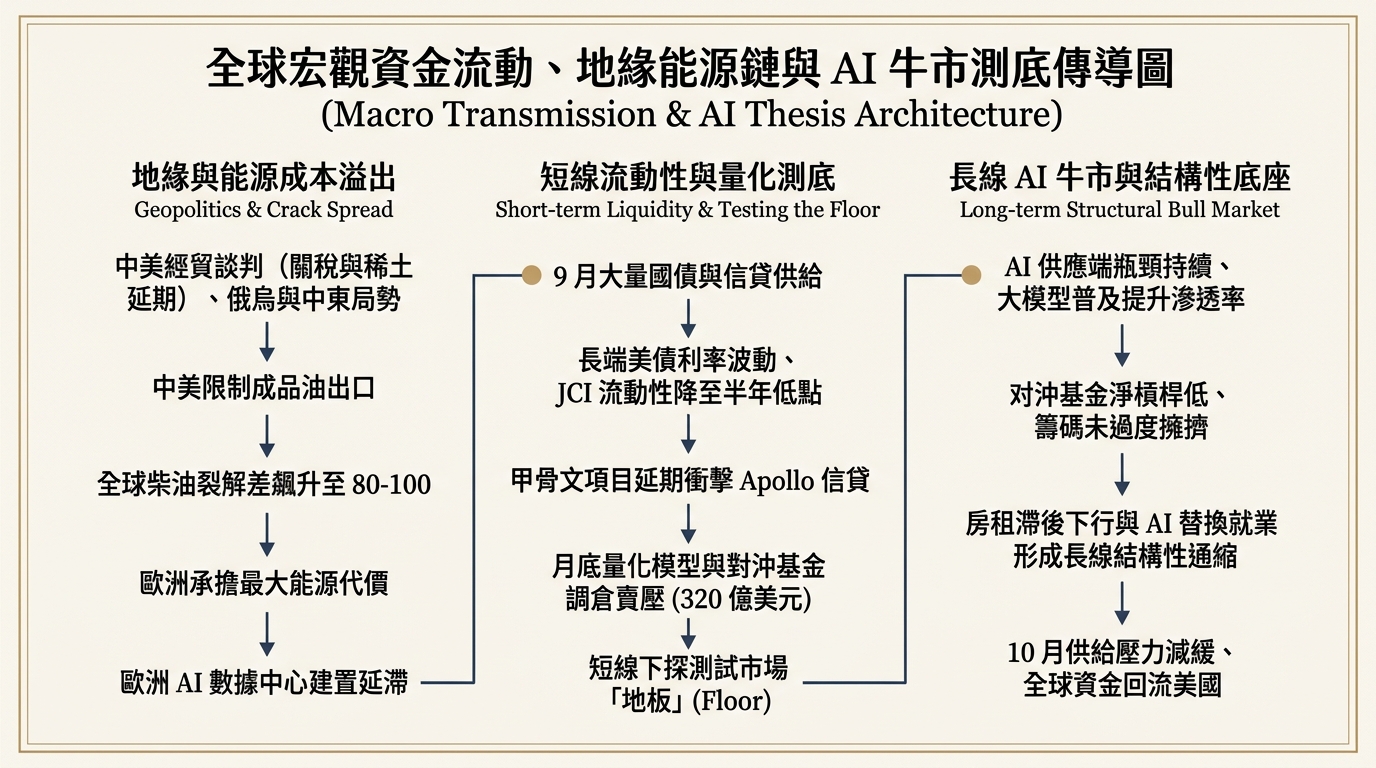
為避免前視偏誤並維持研究嚴謹性,本報告嚴格分離來源中引用的客觀市場數據與主講者的個人研判:
| 維度 | 客觀事實與引用數據(Facts) | 主講者推論與解讀(Inferences) |
|---|---|---|
| 美中峰會進展 | 雙方展現外交禮儀(接機、贈大熊貓);達成關稅與稀土出口限制延期 2 個月;中方代表團未攜帶隨行企業家。 | 未帶企業家係因中國內部政治考量(領導人不再隨意為企業家站台);實質經貿談判仍將是痛苦且漫長的博弈過程。 |
| 成品油與煉油產能 | 全球柴油裂解差飆升至 80-100(美東 90-100、新加坡 70-80);中國成品油儲備達 11 億噸,山東地煉開工率僅 66% 且多處於虧損。 | 美中基於各自國家利益限制成品油出口,使得地緣衝突(中東/俄烏)的代價全由歐洲承擔;歐洲冬季柴油面臨再漲 50% 的極端風險。 |
| 宏觀通脹結構 | 核心 PCE 中關稅影響約 0.6% 且月環比衰減;AI 敏感職位每月減少 1-1.5 萬人,數據中心建設僅補回數千人。 | 美國通脹上升純屬短期(Transitory);房租滯後向下與 AI 引發的就業替代(5-10 年減少 25% 職位)將形成長期通縮。 |
| 資金與流動性 | 10 年期美債拍賣欠佳,長端利率跳升;9 月信貸發行龐大;JCI 流動性指標跌至 3 月/7 月低點;月底模型調倉拋壓達 320 億美元。 | 流動性收緊引發長端買盤觀望,逼迫市場短線「往下砸以測試地板」;但槓桿乾淨且估值合理,砸完後將重啟升勢。 |
| 立場類別 | 標的 / 領域 | 依據與核心邏輯 |
|---|---|---|
| 看多 (中長線) | AI 與半導體核心供應鏈 | 產業供應鏈瓶頸未改善,下游需求強勁,大模型普及使滲透率外溢至基礎設施;整體估值適中。 |
| 看多 (中長線) | 美國整體資產與經濟 | 美聯儲加息帶動全球資金回流;6.5% 的 GDP 增速足可抵禦 6% 的財政赤字,不會爆發債務緊縮危機。 |
| 看空 (短線) | 本週四前美股大盤走勢 | 長端買盤缺失、信貸利差走闊、月底 320 億美元量化模型拋壓集中,砸盤與波動難以避免。 |
| 看空 (總體) | 歐洲經濟與能源前景 | 俄烏與中東危機雙重擠壓,中美不擴大油品出口,歐洲承受最高柴油成本,冬季面臨嚴重惡化。 |
| 觀望 (中性) | 長端美債買盤與美中談判 | 長端機構靜待賣壓消化;觀望後續中國發改委是否放寬成品油出口「路條」及晶片配額。 |
| 公司名稱 | 股票代號 | 所屬產業 | 主講者態度 | 關鍵論述與研報含義 |
|---|---|---|---|---|
| 甲骨文 (Oracle) | ORCL.US | 雲端與企業軟體 | 中性 / 案例 | 旗下相關建置項目傳出延期(Delay),成為引發信貸市場連鎖反應的導火線。 |
| 阿波羅全球管理 (Apollo) | APO.US | 私募股權 / 信貸 | 中性 / 案例 | 因 Oracle 項目延期,導致 Apollo 相關債券供需與發行產生擾動,拉大投資級信貸利差。 |
| 高盛 (Goldman Sachs) | GS.US | 投資銀行 | 引用研報 | 引用其商品研報情境分析:若中國出口油品,裂解差降至 40;否則歐洲柴油冬季暴漲 50%。 |
| 騰訊控股 (Tencent) | 0700.HK | 互聯網與科技 | 背景提及 | 作為線上會議與直播平臺提及,因平臺審查機制,部分敏感宏觀數據未直接於公眾螢幕投影。 |
| 英特爾 (Intel) | INTC.US | 半導體製造 | 觀察舉例 | 以「Intel 執行長現身上海」為例,指出美中兩國在私下商業與供應鏈維度仍持續進行溝通。 |
| 三桶油 (中石油/石化/海油) | 601857.SH 等 | 石油與煉化 | 中性 | 擁有充沛成品油庫存與閒置產能,但受限於國家戰略規劃與發改委出口配額(路條)管制。 |
| 豆包 (位元組跳動) | 未上市 | 大語言模型 | 偏多 (趨勢) | 作為普及型大型語言模型(LLM)之典型代表,其廣泛應用直接推動全社會 AI 滲透率持續提升。 |
| 板塊名稱 | 展望立場 | 短線關鍵催化劑 | 中長線結構性趨勢 |
|---|---|---|---|
| AI 與半導體核心 | 長線極樂觀 | 季末量化調倉結束、10 月供給壓力釋放 | 供應鏈產能持續受限,下游真實需求強勁,估值體系合理。 |
| AI 基礎設施與重工 | 穩健偏多 | 發電機交付週期、美美電網擴容 | 算力需求外溢至發電、變壓器與重型設備,形成跨產業景氣循環。 |
| 歐洲 AI 數據中心 | 短線受阻 | 冬季柴油價格、天然氣庫存 | 高昂能源價格與柴油短缺導致歐洲建置進度大幅落後於美國。 |
| 成品油與裂解差 (柴油) | 總體成本壓力 | 發改委出口指標、川普出口政策 | 供應鏈地緣割裂,裂解差高企侵蝕終端利潤,並向航空運輸傳導。 |
| 美國房產與租賃市場 | 租金走弱 | 住宅 PCE 統計滯後效應展現 | 實際市場租金已在走低,即將轉化為壓低核心通脹的最強力量。 |
美股市場近期感受到的強烈窒息感,首要元兇在於資本市場供給端的嚴重失衡。9 月份歷來是美國財政部與大型企業融資的高峰期,但 2026 年 9 月國債、快債以及各類企業信貸(Credit)的發行規模出現了罕見的爆量集中,徹底抽乾了市場的即時承接資金。
在宏觀流動性層面,綜合考量利率曲線、投資級信貸利差(IG Credit Spread)及股票市場波動率的 JCI 流動性指數已快速滑落至近 6 個月以來的最低水平,實質上已回探至今年 3 月與 7 月的流動性冰點。
雪上加霜的是,企業信貸市場出現了局部黑天鵝:甲骨文(Oracle)相關的基礎設施項目發生延期(Delay)。由於該項目背後對應著由私募巨頭阿波羅(Apollo)發行或託管的大量企業信貸債券,項目的延遲直接造成 Apollo 相關債券供需嚴重失衡,部分資金出現贖回壓力。在 9 月本身發行量即過載的背景下,這一事件直接拉闊了信貸利差,將流動性恐慌蔓延至整個資本市場。
流動性脆弱之際,機械化的量化拋壓成為壓垮短線市場的最後一根稻草。根據量化模型測算,在月底(Month-End Rebalance)星期三收盤前(即短短 48 小時內),對沖基金與大型指數化再平衡模型預計將在二級市場集中淨賣出高達 320 億美元的股票持倉。
主講者預期,這場短線流動性風暴的高峰將鎖定在本週三至週四之間。進入 10 月後,整體國債與信貸供給壓力將出現斷崖式下滑,供需格局將由「供給過剩」轉為「資金尋找優質資產」。量化調倉告一段落後,觀望的養老金與長線基金將陸續進場補庫存,帶動美股重回上升軌道。
近期舉行的美中元首會面在表面上釋放了極大的緩和信號:美方鋪設紅地毯由資深官員親赴機場接機,中方則以國寶大熊貓贈禮相應,雙方亦達成在 G20 與 APEC 等國際多邊舞台相互捧場的外交默契。在實質成果上,雙方取得了關稅以及中國稀土出口限制延期 2 個月(2-Month Extension)的寶貴緩衝期。
然而,主講者敏銳地指出,這場峰會並未真正解決兩國的核心深層矛盾:
在看似無關的能源領域,美中博弈正在對全球大宗商品市場產生深遠的蝴蝶效應。當前全球能源市場的核心矛盾不在於原油(Crude Oil)本身的供需,而在於終端成品油——尤其是柴油(Diesel)與航空燃油的「裂解差(Crack Spread)」出現了歷史級的暴漲。
形成如此荒謬高差價的主因在於人為的政策阻斷:
中美兩大巨頭基於內部戰略各自「緊鎖國門」限制油品出口,其直接受害者便是大洋彼岸的歐洲。俄烏衝突中俄羅斯煉油廠持續遭受破壞,疊加伊朗對霍爾木茲海峽的軍事威脅,導致中東油品運營受阻。這一切地緣衝突的代價,幾乎完全轉嫁給了歐洲大陸。
柴油價格的失控不僅迫使歐洲央行(ECB)陷入極其痛苦的加息與滯脹困境,更直接給歐洲的科技雄心潑了冷水:現代 AI 數據中心的建設與備用電源極度依賴穩定且低廉的能源供應與重油發電設備;自 2024 年以來,能源通脹與柴油短缺大幅拖累了歐洲各國數據中心的擴建進程,使歐洲在這一波全球 AI 算力基礎設施軍備競賽中被美國遠遠拋離。
撥開短線宏觀資金面與地緣政治的迷霧,主講者對半導體與 AI 產業在未來半年至一年的中長期牛市表達了堅定不移的信心。支撐這項長多判斷的核心立足點如下:
市場當前極度擔憂美聯儲的利率路徑,但主講者直言,美國核心通脹當前向上的壓力在本質上是暫時的(Transitory),且正進入邊際遞減階段:
| 推升通脹因子 (短線壓力 ~1%) | 對核心 PCE 貢獻度 | 未來 3-6 個月邊際演變趨勢 |
|---|---|---|
| 關稅政策 (Tariffs) | 約 +0.6%(原約 +0.8%) | 環比效應逐月衰減,進入 10-11 月後,關稅的邊際拉動力將基本歸零。 |
| 成品油與航空機票 | 約 +0.2% | 柴油價格推升航空燃油成本,但其傳導已在機票價格中充分反映。 |
| AI 數據中心軟硬體採購 | 約 +0.2% | 資本支出高峰期設備價格上揚,但屬於提升生產力的高回報投資。 |
與此同時,具有長期主導地位的兩大「結構性通縮力量」正在厚積薄發:
近期受中東局勢與能源通脹影響,歐洲央行、日本央行及美聯儲官員態度紛紛轉鷹,市場甚至開始定價美聯儲在今年第 4 季度可能再度加息一次。許多投資人將加息視為牛市毒藥,但主講者給出了獨到的穿透性解析:
基於上述全方位的宏觀與微觀梳理,主講者為當前市場環境下的投資人確立了極其清晰的操作指引:
在資產配置與中長線投資組合建構層面,主講者建議聚焦兩大主線:
| 關注時間節點 | 關鍵事件 / 指標 | 預期市場反應與研判邏輯 |
|---|---|---|
| 本週三至週四前 | 月底季末量化調倉拋壓出清 (320 億美元) | 短線下探測底高峰期;賣盤宣洩完畢後,流動性下壓將告一段落。 |
| 10 月上旬 | 美債與企業信貸發行供給量大幅遞減 | 市場供給失衡顯著改善,長端買盤(養老金等)重新入場建立部位。 |
| 10 月至 11 月 | 關稅效應邊際歸零 & 房租滯後降幅展現 | 核心 PCE 通脹數據重新回落,市場對美聯儲極端加息的恐慌情緒緩解。 |
| 11 月下旬 (2個月滿) | 美中關稅與稀土延期協議期滿談判 | 檢驗晶片出口配額與中國是否釋放成品油出口指標(路條)的實質進展。 |
| 2026 年冬季 | 歐洲柴油庫存與全球裂解差走勢 | 若裂解差維持高位,歐洲經濟與數據中心建設將面臨進一步實質拖累。 |
為維持報告之專業水準,研究團隊針對逐字稿中多處同音口誤或語音辨識瑕疵進行了上下文嚴謹比對與校驗修正:
| 逐字稿原始文字 | 專業金融校驗實體 | 修正依據與前後語境推論 |
|---|---|---|
| 「國門 / 狗們」 | 高盛 (Goldman Sachs, GS) | 語境為「包括狗們 包括不少華爾街的人」及「這是國門的看法」,顯然為華爾街大行高盛之音譯偏差。 |
| 「MTH and rebalance」 | 月底季末資產再平衡 (Month-End Rebalance) | 語境指向月底前兩天量化模型集中賣出 320 億美元資產之常規操作。 |
| 「Ceven Watch / pion」 | FedWatch / Pension Fund (養老金) | 指代利率期貨觀察工具及長端美債之核心買盤(養老基金/長線機構)。 |
| 「大型豆包」 | 位元組跳動「豆包」大模型 / 普及型 LLM | 主講者以消費端知名 AI「豆包」做隱喻,說明大模型普及對產業鏈滲透率之拉動。 |
| 「發改委發條子」 | 中國發改委成品油出口指標(路條) | 中國對成品油出口採取嚴格行政許可配額制度,無配額則煉油廠無法對外通關出口。 |