理性渡河,不摸浪頭 · Minimal Zine Poster v0.1
01 · Executive Summary
執行摘要與核心投資主張
在台股加權指數與美股納斯達克(NQ)同步刷新歷史新高之際,市場湧現摸頭轉空聲浪;與此同時,Meta Muse 等 AI Agent 應用的爆紅引爆了市場對 CPU 算力的「二度催化」,光模組 DSP 晶片亦傳出 15%–20% 的缺貨漲價潮。本研報基於《股癌 Gooaye》EP699 之核心論述,系統化梳理主講者的投資敘事、辨識市場 FOMO 雜訊,並萃取兼具防禦與進攻的可執行策略。
核心投資主張 · Core Thesis
大盤創高下切忌摸頭轉空,應堅定維持 8–9 成以上高持股參與盤面輪動;面對 AI Agent 帶動的 CPU 運算需求與高速光通訊 DSP 漲價潮,趨勢方向確立但切勿盲從誇大的市場情緒數據,應回歸合理的機構共識與實質規格升級紅利。
三大核心 Takeaways
-
大盤創高結構健康,拒絕摸頭陷阱:台股加權指數創高收小避雷針、短線牛皮,主因是台灣投資人歷經多次長假殺盤後對中秋 4 天連假產生不確定性恐懼;前期跌深躺平的功率元件站回均線、「連狗都不要」的光通訊強勢領跑,顯示盤面輪動健康,摸頭轉空往往面臨急軋與踏空風險。
-
分清 Agentic 趨勢與算力雜訊:Meta Muse(Meta M)驗證了 Agentic Workflow 落地可行性,帶動 CPU 邏輯調度需求迎來「第二波催化」。但市場流傳的「單一 App 需 158 萬顆 CPU」或「CPU:GPU 達 40:1」純屬未考量並發率的失真拼湊;合理的市場共識為 1:4 至 1:2,最樂觀情境為 1:1(AMD / Bernstein 觀點),切勿因情緒過熱盲目追高。
-
高速光通訊 DSP 漲價合理,破除 CPO 零和迷思:美系兩大龍頭 Marvell(MRVL)與 MaxLinear(MXL)傳出調漲 DSP 價格 15%–20%,主因 400G 升級至 800G(標配)及 1.6T(必備)帶來強勁訊號補償需求。市場擔憂「CPO 出現導致 DSP 死亡」屬於典型過早的零和思維,CPO 全面放量尚需數年,DSP 廠商將在過渡期享有更長獲利期,並可轉型 Chiplet 瀟灑轉身。
投資決策矩陣
| 決策面向 |
市場主流誤區 / 雜訊 |
主講者判斷與建議處方 |
| 大盤與部位控管 |
指數創高見頂,個股虧損便摸頭轉空、清空持股變現。 |
維持 8–9 成高持股,股票長期報酬最佳,現金為王容易踏空後續大行情。 |
| CPU / AI Agent |
盲信 40:1 配比與單一軟體百萬顆需求,二度催化下短線追高。 |
錨定合理共識(1:4~1:2,樂觀 1:1),警惕軟體「棄養潮」,等待回檔與營收檢驗。 |
| 光通訊與 DSP |
零和思維:認為 CPO 即將全面取代 DSP,過早看空光通訊。 |
把握 800G/1.6T 黃金升級期與漲價紅利,CPO 普及仍需數年,老廠具轉型 Chiplet 能力。 |
| 供應鏈真偽判斷 |
採信非核心品牌廠(如宏碁)「不缺貨」言論。 |
辨識 AI 時代「落隊玩家」之局限,以一線核心供應鏈與晶圓龍頭動態為準。 |
02 · Speaker Narrative
主講者的投資敘事與推理鏈
投資分析的關鍵在於還原主講者的「問題意識」與「演繹邏輯」,而非僅依股票清單作零散羅列。本集核心圍繞在「創高盤勢下的心理防線」與「AI 應用落地對硬體架構的真實拉動」。
核心問題意識
本集節目中,主講者主要面對並回答市場兩大焦點疑惑:
- 創高盤面的持股心理:在大盤與納斯達克創歷史新高、但盤面個股分化嚴重的背景下,投資人該如何看待轉空摸頭的誘惑,以及長假前的籌碼壓抑?
- AI Agent 催化的基本面真偽:Meta Muse(Meta M)等 AI 代理軟體爆紅,引發 CPU 與 DSP 的熱潮,究竟哪些是可兌現的硬體規格升級,哪些是 FOMO 炒作的數字遊戲?
邏輯推理鏈(七步推演法)
- 盤面事實檢視:台股加權指數與納指創歷史新高,前期重創的族群(功率元件、光通訊)開始落底翻揚,全市場輪動結構相當健康。
- 部位與心態定錨:歷史數據證明股票是長期報酬率最高的資產類別;在大盤趨勢向上時摸頭轉空或握持大量現金,長期必受嚴重懲罰。維持 8–9 成以上高部位是參與市場的最佳解。
- 產業催化劑登場:Meta 推出 Meta Muse(Meta M)拿下 App Store 下載冠軍,驗證 Agentic Workflow 大量消耗邏輯處理資源,帶動 CPU 概念股迎來第二波催化。
- 辨識市場情緒雜訊:行情熱絡引發誇大說法(如單一應用需 158 萬顆 CPU、CPU:GPU 比例高達 40:1)。經拆解發現其漏洞在於假設 100% 同時在線,屬於典型的 FOMO 雜訊。
- 釐清合理供需共識:Agentic 趨勢確實推升 CPU 核心消耗,AMD 與 Bernstein 等機構指出合理配比為 1:4 至 1:2,樂觀為 1:1。高傳輸速率(400G/800G/1.6T)亦帶動 DSP 晶片 15%–20% 漲價。
- 破除極端零和偏見:駁斥「CPO/LPO 出現將使 DSP 滅亡」的觀點。CPO 成熟尚需數年,過渡期 DSP 業者獲利時間將超乎預期,且具備轉型 Chiplet 之彈性;同時辨識宏碁陳俊聖等落隊業者的「不缺貨」發言本質。
- 策略總結與操作:產業長期方向明確,但短線避免在二次催化熱情最高時追高;堅定持有 8–9 成高部位,耐心等待長假結束後資金回流與行情輪動。
事實、推論與投資含義三層分離
來源證據 / 客觀事實
- 台股加權指數與美股 NQ 創歷史新高。
- Meta Muse/M 登上 App Store 下載榜首,串聯社群、Email、行事曆。
- 美系 DSP 廠(Marvell、MaxLinear)針對非頂級客戶調漲價格 15%–20%。
- AMD 預估 CPU:GPU 比例朝 1:1 收斂;Bernstein 報告估 Agentic 中 CPU 負載佔 50%。
- 宏碁陳俊聖公開表示零組件已不缺貨。
主講者推論與判斷
- 創高收小避雷針主因中秋長假恐懼,節後資金更容易回流。
- 158 萬顆 CPU 與 40:1 比例純屬未計算同時上線率的數字拼湊。
- AI 軟體易在熱潮後面臨「棄養潮」,不能以短期峰值直接外推硬體拉貨。
- CPO 全面普及尚需多年,DSP 在 800G/1.6T 過渡期賺得比想像中更久。
- 宏碁在 AI 時代屬「落隊玩家」,其供需發言不具一線代表性。
本研報投資含義
- 策略:不猜高點,維持高部位參與輪動;長假壓抑提供優質標的進場點。
- 配置:以合理算力配比(1:2、1:1)重估 CPU 概念股,等待熱度冷卻與拉回。
- 布局:聚焦 400G 邁向 800G/1.6T 的光通訊供應鏈,享受漲價與缺貨雙重紅利。
- 過濾:以一線晶圓代工與雲端 CSP 實際拉貨為準,剔除周邊代工雜訊。
03 · Market & Sector Overview
全市場標的、族群與個股觀點總覽
本章彙整 EP699 節目中主講者提及的所有市場指數、族群板塊與個別公司,並明確區分主講者之立場偏好與核心理由。
全市場個股與標的矩陣
| 標的名稱 / 代號 |
所屬產業 |
主講者立場 |
核心觀點與摘要理由 |
| 加權指數 / NQ |
大盤指數 |
看多 / 維持 8-9 成 |
指數創歷史新高,前期弱勢族群修復輪動,盤面健康,堅決反對摸頭轉空。 |
| AMD (AMD) |
半導體 / CPU & GPU |
看多 |
認同其提出 Agentic 工作負載下 CPU:GPU 比例向 1:1 收斂之趨勢,具堅實算力價值。 |
| Marvell (MRVL) |
通訊半導體 / DSP |
看多 |
美系 DSP 兩大龍頭之一,受惠 400G/800G 升級潮與 15%–20% 漲價效應,營運看好。 |
| MaxLinear (MXL) |
通訊半導體 / DSP |
看多 |
美系 DSP 主要供應商,高速傳輸時代訊號濾波處理之關鍵受惠者,具缺貨溢價。 |
| Meta (META) |
軟體 / AI 代理 |
觀望 / 警惕過熱 |
Meta Muse 成功催化市場對 CPU 關注,但需提防初期新鮮感過後的留存率「棄養潮」。 |
| Intel (INTC) |
半導體 / CPU |
中性 |
作為雲端夥伴舉例,部分大客戶因長約與庫存未感緊繃,但全市場需求實質提升。 |
| Qualcomm (QCOM) |
通訊晶片 / NPU |
中性 |
舉其 Hexagon 架構為例,說明 NPU 本質上是由 DSP 矩陣化演進而來的運算單元。 |
| 台積電 (2330 / TSM) |
晶圓代工 |
中性 (權值示範) |
作為即便下錯單依然能安心持有或當日沖銷的高市值權值股舉例,具極佳流動性。 |
| 宏碁 (2353) |
PC 品牌與代工 |
看空 / 警惕反指標 |
在 AI 時代屬於顯著的「落隊玩家」,其董事長稱零組件不缺貨無法反映第一線實情。 |
| CPU 概念族群 |
半導體 / 運算晶片 |
看多 (趨勢) |
Agentic 流程大量消耗邏輯核心;惟二度催化易遇短線急拉回檔,避免追高。 |
| 光通訊 DSP 族群 |
網通 / 光模組晶片 |
看多 |
400G 以上必備元件,打破 CPO 零和迷思,在 800G/1.6T 過渡期享有長期紅利。 |
| 功率元件族群 |
功率半導體 |
修復翻揚 |
歷經 7 月大逃殺與長期躺平後,近期重新站回均線,代表資金輪動至位階偏低族群。 |
| CCL (銅箔基板) |
PCB 材料 |
中性 |
駁斥市場過早的降規看空言論,指出在規格升級與高頻傳輸過渡期其板材價值有支撐。 |
族群輪動觀察:
過去在盤面上被視為「連狗都不要」的光通訊族群,在規格升級確認與大盤回穩後跑出第一棒;配合功率元件落底,驗證當前盤面資金並非退潮,而是在不同位階與催化主題間進行健康的輪番接力。
04 · Deep Dive: Compute Stack
深度剖析一:AI Agent 二度催化與 CPU 算力重估
從單純的「大語言模型聊天」走向「自主代理人(Agentic Workflow)」,正在實質重塑資料中心的運算晶片配置架構。本章拆解 Meta Muse 引爆的第二波催化,並還原算力配比之真實共識。
Meta Muse / Meta M 的催化本質
Meta 推出的 AI Agent 應用 Meta Muse(亦稱 Meta M)迅速登上 App Store 下載冠軍。該應用不僅是聊天機器人,而是具備多工具調用能力的自主代理人:
- 系統深度整合:能深度串接 Facebook、Instagram 等社群圖文,並經由專屬瀏覽器連接 Gmail、個人電子日曆與地理定位。
- 邏輯調度任務:Agent 在執行「幫我訂機票並比對日曆」等複合任務時,涉及大量的條件判斷、API 呼叫與狀態回溯。這類高度分支化的邏輯工作流主要依賴 CPU 實體運算核心,而非 GPU 的平行張量運算。
- 二度催化現象:相較於今年上半年第一波 CPU 概念股暴衝,本次 Meta M 的熱度屬於「第二波催化」。經驗顯示,二度催化的短線衝刺激情通常短於首波,投資人需更重視實質業績轉化。
市場極端說法之邏輯拆解與質疑依據
警惕市場 FOMO 數字遊戲:
隨著行情轉熱,科技媒體 Wccftech 引用 X(原 Twitter)貼文推算出「Meta M 單一應用需 158 萬顆 CPU」以及「CPU:GPU 比例將達 40:1」的驚人預測。主講者進行了嚴謹的算式拆解與駁斥:
| 爭議論點 |
失真算式與邏輯漏洞 |
合理計算邏輯與機構共識 |
| 單一 App 需 158 萬顆 CPU |
以 1 億用戶 × 每人 2 個 vCPU = 2 億 vCPU,換算需 158 萬顆實體 CPU。
致命漏洞:誤設 100% 用戶同時在線。 |
必須計算「真實活躍比例(如 1%~5%)」×「平均每虛擬機實體核心消耗」÷「伺服器利用率」,實際核心需求大幅低於該數值。 |
| CPU:GPU 達 40:1 |
網路 KOL 在極端情境下的臆測,網友追問情境時無法自圓其說,無任何券商或分析師背書。 |
現有 AI 資料中心架構根本無法承載 40:1 之畸形比例,目前合理的市場共識為 1:4 至 1:2,樂觀情境為 1:1。 |
權威機構數據與架構演進圖
回歸產業基本面,權威晶片廠與外資機構的數據呈現高度一致:
- AMD 官方指引:在 Agentic 工作負載推動下,資料中心 CPU 與 GPU 的配比正從傳統 AI 的 1:8、1:4,逐步向 1:1 邁進。
- 伯恩斯坦(Bernstein)研報:在傳統 AI 負載中,CPU 僅佔運算資本支出的 15%;但在 Agentic 系統中,CPU 佔比將躍升至 50%。樂觀推算下,相關 CPU 核心需求將由傳統 AI 資料中心的 3,000 萬顆倍增至 1.21 億顆。
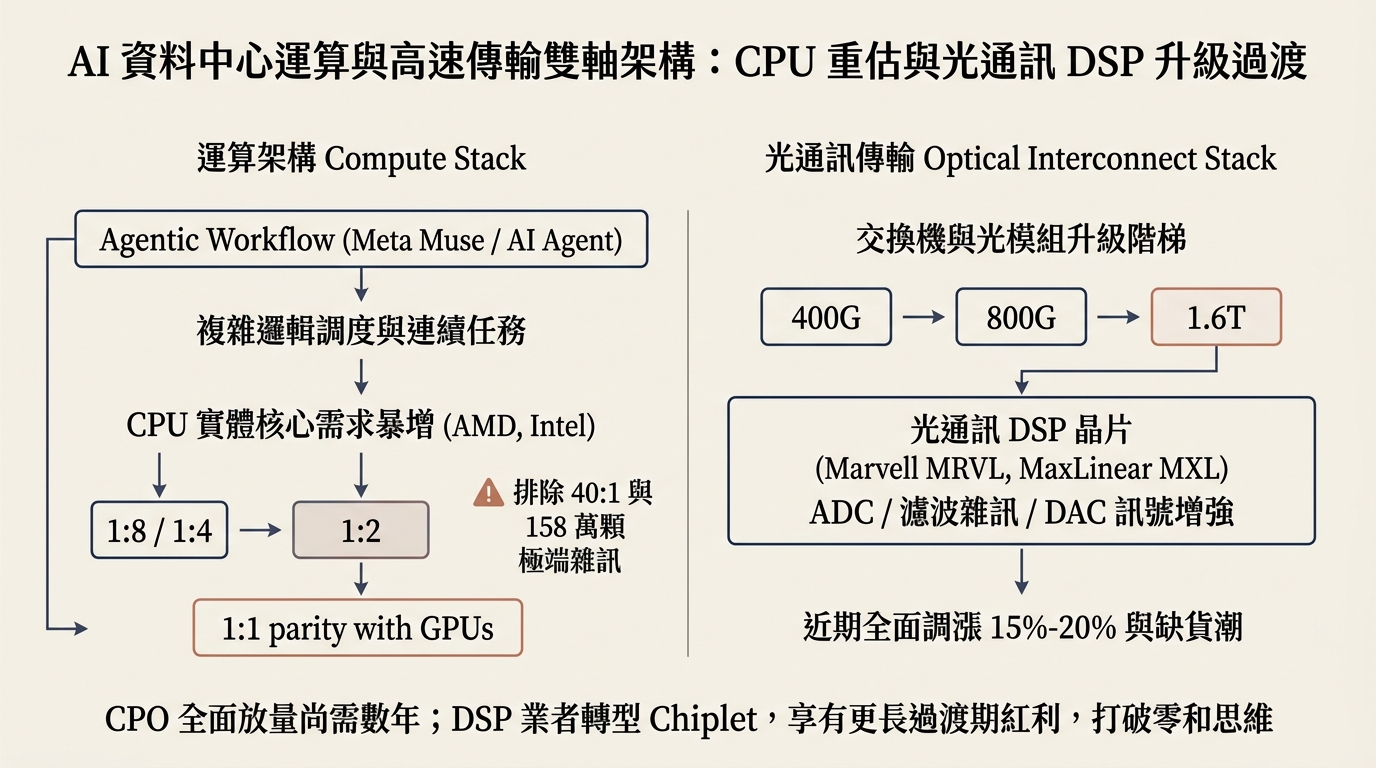 圖 1:AI 資料中心雙軸演進架構(算力調度重估與高速光通訊傳輸升級) · teamtaiwan.win
操作原則:防範軟體「棄養潮」與二度催化回檔
歷史上許多 AI 新應用在爆紅下載後,常因使用者新鮮感消退而引發嚴重的「棄養潮」。因此,投資人不應將短期的下載高峰直接線性外推為長期硬體採購。在二度催化短線急拉後,應等待情緒回落、以供應鏈實際開出的營收與獲利作為持股驗證依據。
05 · Deep Dive: Optical Interconnect
深度剖析二:光通訊 DSP 漲價潮與打破 CPO 零和迷思
隨著交換機與光模組傳輸速率向 800G 及 1.6T 邁進,光通訊供應鏈成為盤面最強勢的領頭羊。美系 DSP 廠全面啟動 15%–20% 漲價,市場對 CPO 的過早擔憂亦在此時被客觀澄清。
美系 DSP 廠商調漲 15%–20% 的產業背景
近期美系 DSP 兩大巨頭——邁威爾(Marvell, MRVL)與麥斯林奈(MaxLinear, MXL)向市場釋出調價訊號,針對非戰略級的一般客戶全面調漲 15%–20%:
- 定價權合理回歸:主講者指出,過去市場持續預期 DSP 漲價卻遲遲未見,此番調漲證實了供應鏈極度缺貨的實體供需現況。超大客戶(Hyperscalers)享有價格保護,但其餘客戶必須承受漲價,顯現出晶片原廠強勁的定價權。
- 訊號衰減的物理宿命:光纖傳輸本質是連續光波訊號。傳輸速率達到 400G/800G 時,訊號在光電轉換過程中的失真、雜訊與高頻衰減急遽加劇。DSP(數位訊號處理器)透過高精度 ADC(類比轉數位取樣)、複雜數學演算法濾波降噪,再透過 DAC(數位轉類比)還原輸出,是維持高速光訊號品質不可或缺的心臟。
傳輸速率升級階梯與 DSP 搭載門檻
| 傳輸速率規格 |
DSP 搭載必要性 |
市場現狀與供應鏈地位 |
| 10G / 25G / 100G |
非必需(低速率) |
早期規格,技術成熟,利潤薄,以傳統光模組為主。 |
| 400G (如 PAM4) |
普遍搭配 |
目前市場主力滲透規格,普遍搭載 DSP 與 Retimer / CDR。 |
| 800G |
絕對標準配備 (標配) |
AI 叢集主流升級方向,單顆光模組必備高效能 DSP。 |
| 1.6T |
極致必需品 |
次世代 Blackwell / Ultra 叢集標配,DSP 價值含量達到最高峰。 |
打破「CPO 出現使 DSP 死亡」的零和思維
市場常有一種極端的「終局零和思維」:認為共同封裝光學(CPO)或線性驅動(LPO)架構問世後,將省去光模組內的 DSP,進而斷言 DSP 廠將迅速走向死亡。主講者對此提出三點強烈反駁:
主講者反駁零和思維之三大邏輯
- 量產時程之客觀鴻溝:CPO 要克服製造良率、散熱封裝、模組可插拔性與維修成本,全面放量並取得高市佔率是「好幾年之後的事」,絕非一夕顛覆。
- 過渡期紅利超乎預期:在邁向 CPO 的過渡期間,全球資料中心正全力擴充 400G 轉 800G 及 1.6T,DSP 需求正迎來爆發期,廠商「賺得比大家想像中還要更久」。
- 老玩家的「瀟灑轉身」:技術變革不是静态的死局。優秀的 DSP 大廠具備頂尖的 SerDes IP 與演算法實力,未來即便進入光進銅退的 CPO 時代,亦能以 Chiplet(小晶片)形式將運算單元封裝入光學引擎,繼續攫取產業最高利潤。
06 · Deep Dive: Market Structure & Acer
深度剖析三:大盤創高結構、中秋效應與宏碁案例啟示
面對指數突破歷史新高,投資大眾往往被恐懼與心理偏誤所綁架。本章解析盤面的真實健康指標、台灣連假效應,並以宏碁董事長發言為鑑,建立供應鏈資訊的真偽過濾機制。
大盤創高結構與摸頭心理批判
台股加權指數與美股納斯達克雙雙創下歷史新高,但盤面上許多投資人卻躍躍欲試準備放空摸頭。主講者指出:
- 交易心理盲區:許多人之所以轉空,純粹是因為自己持有的非主流個股破底、或者近期操作不順被盤面「踩在地上打」,進而情緒化地推論「大盤要崩盤了」。這完全是用個人持股的挫敗去否定宏觀盤面的強勢。
- 摸頭的代價:歷史上摸頭成功往往只是偶爾「曬到」,絕大多數試圖在創高趨勢中猜頂的人,最終都被凶狠的軋空行情重創。真正的轉空必須看到大盤實質破底、大量權值股轉弱跌破長期均線,目前完全不具備該條件。
中秋連假效應與資金節奏
台灣長假恐懼症:
台股在創高當天日 K 線收出帶有上影線的「小避雷針」,走勢顯得較為牛皮,主因是台灣投資人過去幾年在中秋或國慶等 4 天連假中多次遭遇國際利空突襲,形成了集體創傷。資金在節前選擇獲利了結或降低槓桿觀望,是典型的人為心理壓抑。一旦連假平安渡過,被壓抑的熱錢極易在節後回流,推升下一波補漲行情。
弱勢族群修復:健康的輪動信號
衡量大盤是否見頂的關鍵在於內部結構(Market Breadth)。目前盤面展現出極為健康的特徵:
- 宙斯法則改善:先前市場一度出現強勢股漲停隔天即被反向鎖死的惡性殺多現象,目前該現象已顯著修復。
- 躺平族群站回均線:歷經 7 月市場大修正後長期橫盤的功率元件族群已重新翻揚站上短期與中期均線;光通訊更成為領跑族群。強勢股拉回休息、低位階族群補位,是典型多頭架構的健康特徵。
宏碁(陳俊聖)案例:辨識 AI 時代的落隊玩家
宏碁董事長陳俊聖公開受訪時稱「記憶體與部分 AI 零組件已經不缺貨」,在市場引發雜音。主講者以此作為「供應鏈情報真偽」的教科書級案例:
| 分析維度 |
宏碁發言之表象 |
實質產業地位與投資啟示 |
| 產業身分定位 |
知名台灣 PC 品牌廠領導者。 |
AI 伺服器與算力時代的「落隊玩家」,無核心 AI 訂單在握。 |
| 供需視野局限 |
基於自身採購訂單稱「不缺貨」。 |
因缺乏第一線 AI 產品線,其訂單量無法反映全市場主流 CSP 的瘋狂拉貨。 |
| 摸頭言論陷阱 |
若未來景氣反轉,會被市場稱為先知。 |
在趨勢擴張期發布此類摸頭言論,會嚴重誤導投資人過早放棄核心供應鏈。 |
核心啟示:研判真實需求應以美系一線巨頭(AMD、Nvidia、Marvell、CSP)與晶圓製造龍頭(台積電)之第一線訂單指引為準,嚴格排除周邊非核心代工廠的雜訊干擾。
07 · Actionable Strategy
可執行觀點、資產配置與催化劑檢驗
將前述之宏觀架構與產業微觀數據,落實為明確、可執行的交易操作原則與未來跟蹤檢驗清單。
持倉水位策略:堅定維持 8–9 成高持股
- 拒絕「現金為王」的踏空陷阱:股票市場長期回報遠勝其他資產。許多投資人試圖在高點清倉換取大量現金,試圖在崩盤時抄底;然而,這種做法往往只能在短線拉回時「心理暗爽一下」,隨後便因不敢追回而徹底錯失主升段翻倍行情。
- 參與輪動而非盲目停損:在健康創高的盤面中,資金會自動尋找位階偏低且具題材的族群進行修復(如功率元件、光通訊)。留在場上並維持 8–9 成高持股,是捕捉全市場輪動報酬的最優解。
面對「二度催化」的交易心態與風控紀律
- 熱潮期不追高:二度催化短線急拉後容易回檔整理。當市場充斥「40:1」等誇大說法時,追高極易在情緒回歸時遭遇雙巴。
- 錨定合理市場共識:將 CPU:GPU 算力配置錨定在 1:4 至 1:2(樂觀 1:1),並將其作為長線部位估值的合理依據。
- 回歸營收與獲利檢驗:待情緒降溫後,嚴格追蹤供應鏈(如 AMD、Marvell、MaxLinear 等)每季財報是否開出符合漲價與缺貨預期的營收與毛利,以實質數字作為去留標準。
未來關鍵催化劑與時間點追蹤清單
| 監控維度 |
具體檢驗指標 / 事件 |
預期市場反應與操作意涵 |
| 時間節奏 |
中秋 4 天連假後資金回流狀況 |
若節後量能溫和放大、指數擺脫牛皮,有利大盤展開新一輪順向攻勢。 |
| 軟體留存 |
Meta Muse 等 AI Agent 活躍度與留存率 |
檢驗是否引發「棄養潮」;若留存率維持高檔,將進一步夯實 CPU 核心消耗。 |
| 光模組規格 |
800G 滲透率加速與 1.6T 初期送樣進度 |
加速邁向 800G/1.6T 將延長 DSP 缺貨週期,帶動光模組板塊持續享受超額利潤。 |
| 財報驗證 |
美系 DSP 巨頭與台系光通訊廠季報電話會 |
確認 15%–20% 漲價效益是否真實反映於毛利率與獲利成長中。 |
08 · Appendix
附錄:證據品質、專有名詞勘誤與研究方法限制
本附錄遵循研報透明性原則,詳述資訊檢索來源、語音辨識專有名詞校正與本研報之方法學邊界。
證據來源與時間戳限制說明
- 資訊來源:本研報之原始輸入基於 NotebookLM 對《股癌 Gooaye》EP699 語音來源之分層檢索。
- 時間戳限制:由於原始輸入來源未配賦精確分秒時間軸(SRT),本研報之論述定位依據節目對話段落順序排列(大盤心態 -> Meta M 與 CPU 催化 -> DSP 缺貨與 CPO 辨析 -> 宏碁案例與聽眾 Q&A),屬於結構性區塊定位。
- 未經機構背書之數據標註:本研報明確標註「40:1 CPU:GPU」與「單一軟體需 158 萬顆 CPU」為網路失真數據,不作為任何估值模型之正向輸入。
專有名詞與語音辨識(ASR)勘誤對照
| 逐字稿原始語音偏差 |
產業標準專有名詞 |
名詞說明與技術意涵 |
| eta Muse / Mai / 龍蝦 |
Meta Muse / Meta M |
Meta 推出之自主 AI 代理軟體,支援多模態與社群/工具深度調用。 |
| RCDR |
Retimer / CDR |
時脈與資料回復(Clock and Data Recovery)晶片,光通訊高速傳輸必備。 |
| surges tip |
SerDes (串列/解串器) |
用於高速傳輸之核心 IP,為 DSP 晶片與交換晶片之核心運算單元。 |
| 靈和思維 |
零和思維 (Zero-sum thinking) |
誤以為新技術誕生必使舊技術立即滅亡之極端二元對立思維。 |
免責聲明與版權宣告
免責聲明:本研究報告由 teamtaiwan.win 研究團隊 出品,內容係基於播客節目公開資訊與產業資料之獨立邏輯整理,旨在提供市場結構剖析與產業趨勢研讀,絕不構成任何具體投資建議、買賣邀約或保證獲利之承諾。金融市場具高度風險,投資人應獨立判斷、嚴格執行風控紀律並自負盈虧。
版權所有:© 2024 teamtaiwan.win. All rights reserved. 轉載或引用請註明出處。