Podcast 研究報告
物理極限與電力進化
股癌 EP688
AI 基礎設施的 800V DC 升級趨勢、未上市籌碼解禁與市場波動應對
來源:股癌 (Gooaye)
EP688 · 2026.08
整理:AI Agent
目錄
01投資敘事與核心論點
02個股與產業總覽
03深度分析一:800V DC、BBU 與液冷
04深度分析二:SpaceX 與 Cerebras 籌碼解禁
05可執行觀點與風控
01 · Narrative
投資敘事與核心論點
在經歷市場劇烈修正後,下一波由 實質物理需求推動的新投資故事 正在醞釀。本集核心圍繞在 AI 機櫃功耗暴增下的基礎設施極限,以及面對市場波動時的資金管控。
一句話主張
隨著 AI 機櫃功耗因運算需求暴增至物理極限(330kW-570kW),電力架構從 54V 升級至 800V 直流電(DC)已是實打實的「物理必然」,而非單純的題材炒作;這將為市場醞釀下一波由盈餘成長支撐的實質行情。
核心推理鏈
- 前提:未來的怪物級 AI 機櫃功耗將從 100-200kW 暴增至 330kW 甚至 570kW。
- 瓶頸:在傳統 54V 架構下,高達 350-400kW 的功耗會產生極高電流(約 6.1kA),導致銅排與電纜極其粗重,擠壓機櫃內運算與冷卻空間。
- 解方:導入 800V DC 架構後,電流可降至 0.4kA,釋放出寶貴的運算空間。
- 聯動:當機櫃功耗大幅拉升,不僅 GPU 需要水冷,Power Shelf、銅排與連接器也必須導入液冷。
- 受益:短中期(2026-2028)以 Power Shelf 架構、BBU 標配化為主;長期(2030+)走向 DC Power Block 與儲能系統整合。
證據品質說明
本報告基於 NotebookLM 對逐字稿的整理,部分專有名詞(如 Cerebras, 800V DC, SpaceX 等)已進行修正補齊。無具體時間戳定位。
02 · Overview
個股與產業總覽
本集提到的所有個股、未上市新創以及相關的產業鏈與零組件,其看法與摘要如下:
相關公司與標的
| 公司名稱 (代號) | 所屬產業 | 主持人看法 | 一句話摘要理由 |
|---|
| SpaceX (未上市) | 航太 / 太空科技 | 看多 / 偏正面 | 股票大量解禁釋出流動性是好事,解禁後反而打底往上,有利長期股價穩定。 |
| Cerebras (擬 IPO) | AI 晶片設計 | 觀望 | SRAM 技術在推理生成 Token 極具優勢,但面臨大額解禁,建議等籌碼釋出後再觀察。 |
| NVIDIA (NVDA) | AI 晶片 | 看多 (長期趨勢) | 釋出 800V DC 白皮書指引了功耗暴增下的硬體升級大趨勢。 |
| AMD (AMD) | 晶片設計 | 中性偏看多 | 與 Cerebras 合作分離式推論,且收購公司將模型邏輯直接寫入晶片。 |
| Vishay (VSH) | 被動元件 / 功率元件 | 觀望 / 偏樂觀 | 財報獲利成長優於營收,價格好轉,但資金板塊拉扯需尋找更甜美的價格。 |
| STMicroelectronics (STM) | 功率半導體 | 觀望 / 偏樂觀 | 獲利成長優於營收,但需區分 AI 實質需求與車用/消費性電子的需求排擠效應。 |
產業與零組件趨勢
- POW / 資料中心電力與電源:看多。800V 升級是物理必然,2026-2027 Power Shelf 率先受惠。
- BBU (電池備援模組):看多。中後期將由傳統的選配演變為「必然的標配」。
- 液冷 / 散熱系統:看多。功耗達 450-500kW 以上,電源架構、銅排與連接器必須全面導入液冷。
- 功率半導體:GaN/SiC 看多。GaN 需求爆發已超乎預期,正成為市場主流。
- 被動元件:偏樂觀。AI 需求強但消費端弱,有價格破壞風險,需關注獲利成長速度。
03 · Deep Dive I
800V DC、BBU 與液冷
這並非單純的題材炒作,而是 AI 機櫃功耗暴增下 實打實必須解決的物理難題。
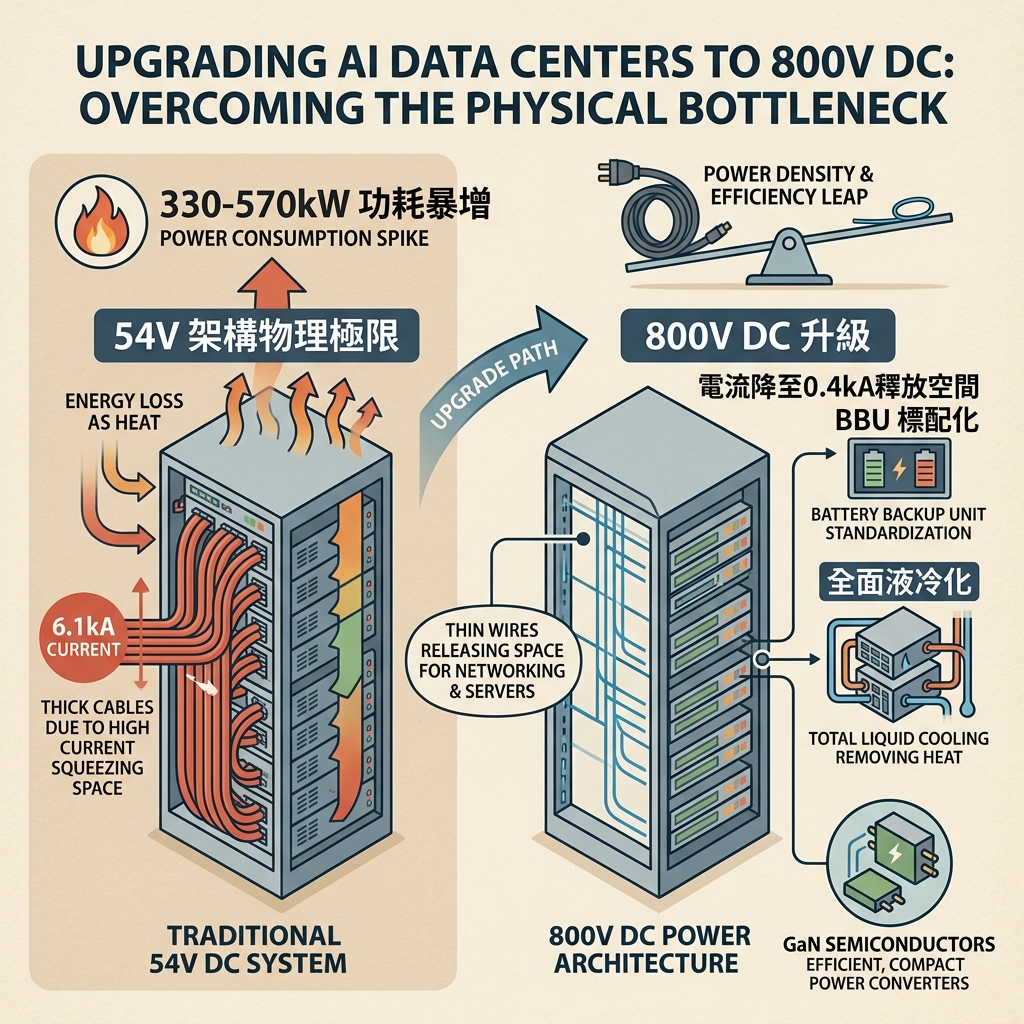 AI 資料中心電力與散熱升級路徑與物理極限
物理極限與解決方案
在傳統的 54V 電壓架構下,高達 350-400kW 的功耗會產生極高電流(約 6.1kA),這會導致銅排(busbar)截面積與電纜變得極其粗重、彎曲半徑過大,嚴重擠壓機櫃內寶貴的運算與冷卻空間。導入 800V 架構後,電流可以大幅降至 0.4kA,並可將部分 AC-to-DC 轉換器拉到機櫃外部,釋放出更多寶貴的運算空間。
BBU 標配化與全面液冷
過去市場爭論 BBU 到底是「選配」還是「標配」,但隨著伺服器效能飆升,BBU 有可能直接演變成「必然的標配環節」。同時,當機櫃功耗拉升至 450-500kW 以上時,電源架構、銅排與連接器全部都要導入液冷,因為電源元件本身也已經變成了熱源。
風險與催化劑
🚀 催化劑
NVIDIA 800V 白皮書在市場缺乏新故事時釋出,成功引發資金回補。BBU 標配化與 GaN 需求爆發提供實質基本面支撐。
⚠️ 風險
美國新資料中心環評與綠能卡關,可能拖慢 800V 滲透率;許多理論完美的技術在商務上可能因「太貴」而不可行。
04 · Deep Dive II
SpaceX 與 Cerebras 籌碼解禁
面對大量股票解禁,流動性是解藥而非毒藥;但短期內仍需尊重籌碼釋出的衝擊。
市場反應與技術可行性
一般認為大量股票解禁會對股價造成打擊。然而,SpaceX 的實際走勢在解禁日之後反而打底往上衝,下殺賣壓其實在解禁前就已提前釋出。這顯示出解禁前的預期心理反而創造了套利與避險的提前賣壓。
在 Cerebras 方面,其技術路線極其瘋狂(晶片達整塊晶圓大小)。在推理(Reasoning)時代,Cerebras 搭載的 SRAM 擁有極致頻寬,在 Token 生成(Decode)效率上表現驚人。近期與 AMD 合作的「分離式推論架構」理論上非常有搞頭,對 NVIDIA 形成替代威脅。
長期影響:流動性稀釋控盤風險
雖然第一波大解禁對籌碼面衝擊最大,但當股票逐步解禁、流動性放寬,承接的參與者變多,股價就不再容易被少數主力輕易操縱。籌碼洗乾淨後,價格表現會更具共識,並更符合技術分析與基本面的發展軌跡。
05 · Execution
可執行觀點與風控
杜絕 100% 完美的預測心理,以「最後盈餘」測算基本面,用健康的資金調配應對波動。
操作策略
- 慢抄底、分批打:反對預測並精準抓到「絕對低點」。只能抓相對便宜的位階,資金分批慢慢買進,以此應對市場的高波動。
- Cerebras 策略(觀望):儘管看好其技術,但強烈建議不要急著搶快,等這一波解禁的大量籌碼釋出、市場消化完賣壓後再來尋找機會。
- 關注被動元件價格:雖然產業面持續漲價、AI 需求轉強,但操作上應先觀察是否有「更甜的價格」出現,不要在狂飆時無條件追高。
- 測算最後盈餘:短期股價極難預測,但長期與「Earnings」高度正相關。建議投資人開始據此白皮書提供的升級案例進行實質營收與獲利測算。
風控建議
嚴格控制「子彈」:很多人抄底失敗是因為在最底部出現前就已經提早把資金打光了。必須留存餘裕的資金做後續調配。
防範價格破壞風險:投資功率或被動元件時,要小心 AI 以外的領域(車用、消費電子)可能因價格調升過頭,在需求平淡下引發價格破壞。
關注時間點與催化劑
- 短期 (2026-2027):關注主流 Power Shelf 架構普及,BBU 是否全面轉為標配。
- 中期 (2028-2030):關注 Power Center 架構、集中式整流器、GaN 需求暴增的營收兌現。
- 即將到來:Cerebras 大量新股解禁的籌碼壓力測試;SpaceX 後續 9-10 個梯次的解禁消化;VSH、STM 等大廠財報的獲利成長速度。