盤前量化交易研報 · 期貨結算專刊
期貨結算震盪佈局與
撮合假單博弈策略
撮合假單博弈策略
解構台指期結算區間、無跳空 ORB 紀律、台積電撮合假單識破機制與 45400 結算樂透風控
2026 年 9 月 16 日為台股 9 月份期貨與選擇權正式結算日。面對前一日大盤下跌 351 點且成交量萎縮至 6,046 億元的量縮格局,主講者(交易醫生)確立核心主軸:「結算日出現單邊大行情的機率極低,大盤將維持在 45,300 至 45,900 點之間進行區間震盪」。
操作重心的關鍵在於:開盤若維持價格重疊之「無跳空」,技術指標未失真,應按紀律採用 ORB(開盤區間突破策略);同時識破 08:45 台積電撮合拉高之「假單」進行做空;對於選擇權,開盤前預掛 45400 履約價早盤結算樂透,若至 10:30 未成交則果斷撤單。
主講者(交易醫生)的盤前分析從不直接丟出隨機代碼,而是以「問題意識 ➔ 假說驗證 ➔ 微觀博弈 ➔ 紀律執行」構建完整的邏輯體系。
台股 9/15 收跌 351.03 點收於 45,511.49 點,成交量萎縮至 6,046.53 億元。市場盛傳「大家都把資金拿去抽籤導致大盤無量」,主持人以反證法強烈質疑:抽籤結束後大盤成交量是否就能回升至一兆元?若不能,該說法即為缺乏求證的市井藉口,真實資金流向必須回到數據層面。
觀察昨日開盤點位緊貼前日日盤收盤價,判定為典型「無跳空」。跳空會導致所有平滑指標與震盪指標失真,但無跳空時,開盤區間的指標恢復幾何純度,符合 ORB(開盤區間突破策略)的前置要件,而非套用跳空 SOP。
執行 ORB 策略當天若被洗盤或虧損,是交易系統運行的必經成本。交易者絕不可在盤後以「收盤結果」回推否定「開盤當下最合理的策略」,此種事後諸葛(開天眼)只會徹底摧毀交易紀律。
美股 TSMC ADR 跌逾 3%,但 08:45 台股現貨撮合竟溢價高掛。此等反常背離必定是大戶試探與誘多的假掛單,在 08:59 必有大筆抽單。主持人據此邏輯在期指開盤時建立台指期空單,開盤後價格如期下墜,順利獲利減碼。
外資現貨重賣 626 億元,期貨日盤回補多單(經交易所校正後為 +1,599 口),夜盤小空 386 口;大額交易人選擇權佈局 Sale Call(壓制上檔反彈空間)搭配小額 Buy Put(防守避險);美股四大指數橫盤,國際盤干擾降至最低。
綜合判定當天結算呈 45,300–45,900 點區間整理。操作策略採開盤前預掛 45,400 履約價早盤結算樂透,若 10:00–10:30 未能成交則自動抽單撤銷,嚴禁盤中追高殺低。
| 層次 | 內容摘要 | 可核查性與性質 |
|---|---|---|
| 第一層:主持人引用的客觀事實 |
• 9/15 大盤跌 351.03 點收 45,511.49 點,量 6,046.53 億。 • 外資現貨賣超 626 億,台積電遭賣超 127 張。 • 外資期貨日盤回補(校正後 1,599 口),夜盤小空 386 口。 • 台積電 ADR 跌逾 3%,9/16 現貨除息。 • 選擇權大額交易人呈 Sale Call + Buy Put (3k-4k 口)。 |
客觀市場數據(交易所撮合紀錄、三大法人籌碼表、期交所日報)。 |
| 第二層:主持人的推論與判斷 |
• 駁斥「抽籤吸金無量說」,斥為盲從藉口。 • 08:45 台積電撮合拉高為虛假掛單,抽單必回跌。 • 台積電高檔連 6 日融資堆積,跳空開低將引發連鎖套牢。 • 大額交易人 Sale Call 壓頂,今日結算大行情機率低。 |
主持人基於數十年盤感與量化微觀結構所演繹的邏輯推論。 |
| 第三層:本報告整理出的投資含義 |
• 結算日切忌追多單,反彈接近 45,900 或壓力一皆為防守點。 • 微觀撮合出現異常拉高時,可搭配外盤期貨建立逆勢單。 • 嚴格落實「1R 減碼移保本」,防止震盪盤吞蝕利潤。 • 早盤樂透設定明確撤單時限(10:30),杜絕無效曝險。 |
由敘事推導至交易執行端之規範化作業指南(SOP)。 |
主持人本集主要聚焦於指數期貨與權值台積電,同時對光學族群與漲停篩選股進行了實戰案例拆解。
| 標的名稱 | 所屬產業 | 主持人明確表態 | 核心邏輯與操作記錄 |
|---|---|---|---|
| 台積電 (2330) | 晶圓代工 / 半導體 | 謹慎偏空 已放空獲利 | 08:45 撮合拉高逆勢 ADR 重挫,識破假單放空台指期獲利減碼;高檔跳空區融資連 6 日增加累積籌碼堰塞湖;今日除息蒸發點位,警惕跳空開低多殺多。 |
| 玉晶光 (3406) | 光學鏡頭 | 看多 已獲利了結 | 前一日早盤在光學族群中精挑細選之進場標的,主持人親自執行操作並順利獲利了結。 |
| 大立光 (3008) | 光學鏡頭 | 中性觀望 只看不做 | 與玉晶光同列為光學族群對照觀察股,主持人選擇集中資金操作玉晶光,對大立光維持單純追蹤觀望。 |
| 華金 / 華經 | 電子資訊服務 | 觀望提醒 未過濾網 | 連漲 3 日且外資賣超 511 張,列入「賣漲停」清單;但總量約 700 張,未通過「成交量第二層濾網」(需具備流動性與 1,000 張規模),提示風險不宜躁進。 |
| 台指期 09 月合約 | 指數期貨 | 持有空單 區間應對 | 減碼後空單續抱(夜盤 45,30x 未能完全補到);結算日預估 45,300–45,900 點震盪,預掛 45,400 早盤樂透。 |
主持人節目中明確親自操作者僅為台指期空單與玉晶光多單。大立光為產業對照,華金為策略濾網之風險警示教學範例,絕非任何買賣推薦。
為釐清當日盤勢的多空交織關係,以下透過結構化概念架構圖呈現點位防守、假單抽單機制與連鎖風險傳導:
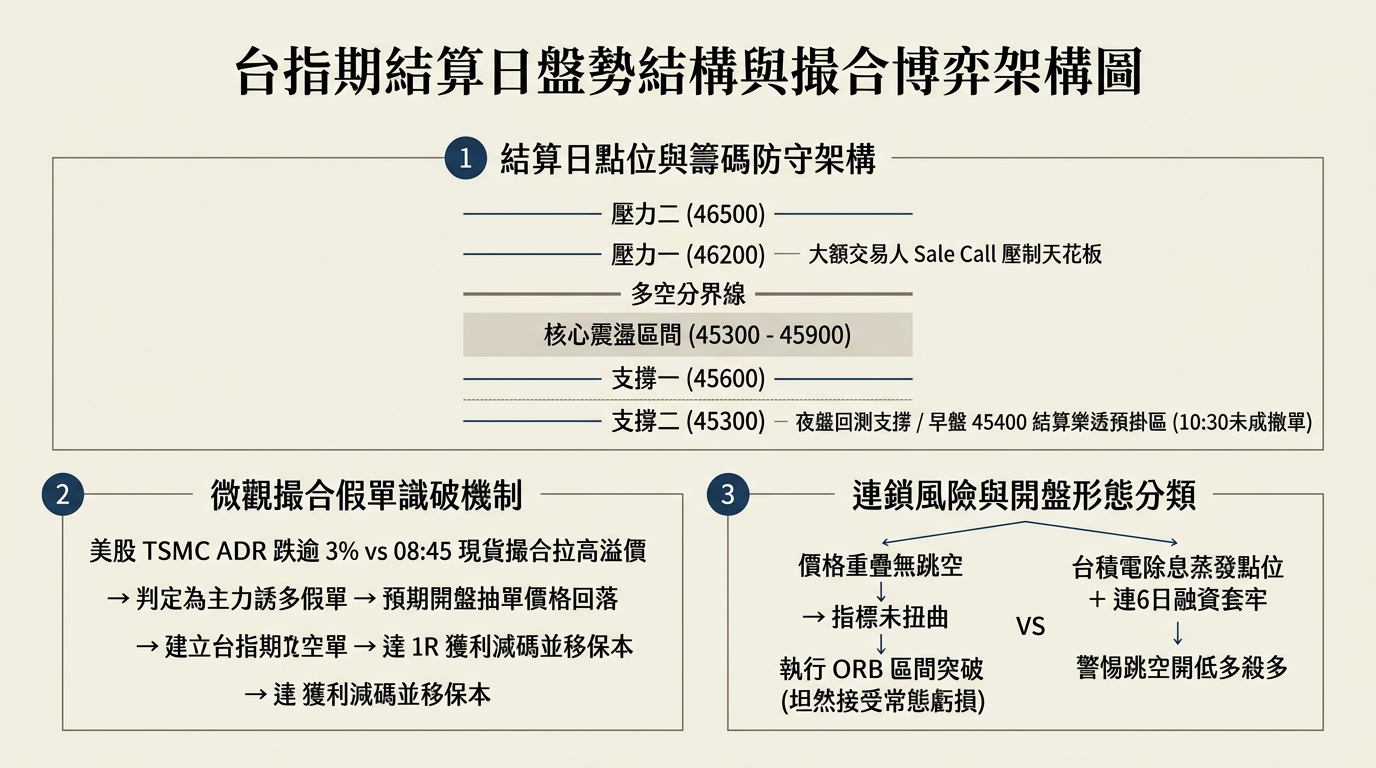
主力大戶常利用 08:45–09:00 現貨撮合尚未正式成交的真空期,在撮合系統中掛出巨量虛假買單拉高撮合價,製造「台積電即將逆勢大漲」的假象,誘使散戶在期指與現貨追高。然而:
盤面面臨雙重分流考驗:一方面,若維持「無跳空」,則依循 ORB 策略捕捉開盤區間突破;另一方面,台積電於今日除息將蒸發大盤數十點指數,若開盤直接跳空開低,將瞬間引爆過去 6 個交易日在高檔跳空區密集買進的融資全面套牢,導致融資斷頭與多殺多停損賣壓湧現。
主講者多次強調:「一旦行情出現跳空,所有均線、KD、RSI 等平滑運算的技術指標都會被價格斷層徹底扭曲」。此時依據指標交易無異於盲人摸象。唯有在開盤與前日收盤價格粘合重疊的「無跳空」環境下,技術指標與開盤價格區間才具備客觀參考價值。
ORB(Open Range Breakout)標準執行步驟:
| 策略維度 | 早盤結算樂透 (Early Lottery) | 尾盤樂透 (Tail Lottery) |
|---|---|---|
| 部署時機 | 開盤前(08:30–08:45)直接預先掛單 | 結算日午後 13:00 左右進場 |
| 履約價選定 | 選定關鍵支撐壓力附近之 45,400 履約價 | 尋找權利金僅剩 1 點~2 點 的極價外合約 |
| 核心精神 | 利用早盤結算波動快速成交,賺取槓桿倍數 | 利用尾盤主力結算甩轎或拉抬的尾盤爆發力 |
| 嚴格風控紀律 | 10:00–10:30 若未成交必須主動抽單撤銷! | 全額歸零風險,僅得以極小零錢部位下注 |
針對市場「賣漲停」選股策略,主持人設立了嚴謹的雙層防護機制:
「當盤面符合『無跳空』條件時,你執行 ORB 策略就是完全正確的。如果收盤後因為當天賠錢,你就說『今天不該做 ORB』,那你就是用上帝視角在檢討。交易者必須學會接受:會輸錢是交易系統再自然不過的一部分。」 —— 交易醫生盤前直播原話釋義
許多交易者在策略賠錢時,總會試圖找藉口證明自己「原本可以避免」,甚至在盤後隨意修改進出場規則。主持人強調:評估交易的標準是「當下是否符合紀律」,而非「收盤時是賺是賠」。只要策略長期具備正期望值,單次或少數幾次的停損便是維持紀律的必要成本。
有觀眾提問:「SOP2 空在 45,802、損 45,854,1R 保本」。主持人當頭棒喝:前一日開盤價格根本沒有跳空,「跳空 SOP」連觸發前提都不存在,該筆交易屬於誤套策略。跳空 SOP 專門應對跳空裂口,而 SOP2 指的是特定的第二種應對步驟,非跳空環境切勿混淆套用。
觀眾常口誤「1R 保本」。主持人糾正:達到 1 倍風險(1R)時,動作是「先獲利減碼一部分」(落袋為安以支付交易摩擦成本),減碼完成後,再將原先掛在風險點的停損單「上移/下移至進場價」,此時剩餘部位才真正實現零風險的「保本」。兩者有先後的因果關係,絕不能倒果為因。
市場常有財經名嘴與散戶宣稱「成交量只有 6,000 億是因為資金被大型申購抽籤凍結」。主持人直指其邏輯破綻:
| 時間節點 | 市場關鍵事件 | 對應交易者動作與 SOP |
|---|---|---|
| 08:30–08:45 | 盤前準備與期指開盤前 |
• 檢視美股費半與 TSMC ADR 收盤表現。 • 預掛 45,400 履約價 早盤結算樂透買單。 • 觀察台積電現貨 08:45 撮合價格是否出現異常假單溢價。 |
| 08:45–09:00 | 期指正式開盤 / 現貨撮合 |
• 判定是否出現開盤跳空。 • 若台積電撮合確定為抽單前之假單,順勢建立台指期空單。 • 記錄 08:45–09:00 之期指高低點,預備 ORB 區間軌道線。 |
| 09:00–09:30 | 現貨開盤與台積電除息扣點 |
• 台積電現貨開盤蒸發指數點位,檢視融資是否引發停損潮。 • 空單獲利達 1R 時立即減碼一半,剩餘部位停損移至進場成本。 |
| 10:00–10:30 | 早盤樂透風控撤單截止點 | • 檢視 45,400 結算樂透委託單;若至 10:30 仍未成交,必須立即手動撤銷(抽單),防止盤中失效曝險。 |
| 13:00–13:30 | 期指與選擇權最後結算時段 |
• 若執行「尾盤樂透」,尋找 1 點數價位合約博弈最後甩轎。 • 剩餘 9 月合約部位平倉,關注下月合約換倉成本與價差。 |
1. 來源依據:本研報所有分析均基於 NotebookLM 對《Acer2266交易醫生 盤前分享 20260916》音訊逐字稿之語義分析與問答提取結果。
2. 時間戳說明:因原始音訊逐字稿未包含精確內嵌時間戳(Embedded Timestamps),報告中之關鍵論述時間為依據直播流程(08:01 開場、08:22 答客問、08:45 盤前撮合)所進行之邏輯定位,非絕對音軌秒數標記。
3. 交易所數據校正:外資期貨日盤買賣超數據於當日下午 14:00 初估約為 +884 口,隔日晨間交易所正式校正報表為 +1,599 口,報告內文已如實註記此數據源更新前後之客觀差異。